¿Qué es una Casa Móvil de Reposesión y Cómo se Compra?
«Repo» asusta a quien nunca ha comprado una. Esto es lo que la palabra quiere decir de verdad, qué revisar cuando venga a ver la casa y cómo se financia.

En nuestro lote sobre la US-281 escuchamos casi cada semana la misma pregunta, dicha con desconfianza: «¿Y esta por qué es repo? ¿Qué tiene?». Casi siempre, nada. Una casa móvil de reposesión es una casa que el banco recuperó cuando el dueño anterior dejó de pagar el préstamo. La palabra habla de las finanzas de otra persona, no de cómo se construyó la casa.
Muchas son casas usadas bastante recientes que cuestan menos que una nueva comparable, y por eso las de reposesión suelen ser las primeras que se van del lote. En esta guía le explicamos de dónde salen, por qué no conviene descartarlas por el nombre, qué revisar cuando las vea, cómo se financian y cómo es la compra, paso a paso.
De dónde sale una casa de reposesión
Una casa «repo», como le dice casi todo el mundo, viene de un préstamo que no se terminó de pagar. Alguien compró la casa con financiamiento de un banco o de un prestamista, dejó de hacer los pagos, y el prestamista la recuperó. A eso se le llama reposesión.
Al prestamista no le interesa quedarse con casas. Lo que quiere es recuperar el saldo del préstamo, así que la vuelve a vender, por lo general por medio de un distribuidor como nosotros y no en una subasta.
Esa es toda la historia. Que una casa sea de reposesión no tiene nada que ver con la calidad de su construcción. Tiene que ver con lo que le pasó a quien la compró antes: un trabajo que se perdió, una mudanza, gastos que se juntaron. Eso le puede pasar a cualquiera, y no dice nada de la casa.
Por qué muchas son más recientes de lo que espera
Muchas de las casas de reposesión que llegan a nuestro lote tienen pocos años, y algunas casi no se usaron. Tiene su lógica: cuando un préstamo se cae, suele ser en los primeros años, no después de una década de pagos, porque es cuando más le puede cambiar la situación a quien lo pidió.
Para usted eso quiere decir una casa con distribución y acabados actuales, a un precio que una casa nueva no tiene. Pero «reciente» no quiere decir «perfecta». Cada casa usada es distinta, y una de reposesión también; por eso conviene verla en persona antes de decidir. Más abajo le decimos qué revisar.
Reposesión, nueva o usada más antigua: en qué se distinguen
En nuestro lote hay tres tipos de casa, y cada uno se compra y se financia de manera distinta:
- Nueva. Sale de fábrica sin dueño anterior, es la de precio más alto y se financia con un prestamista. Si la que quiere no está en el lote, se ordena a la fábrica, y eso toma más tiempo.
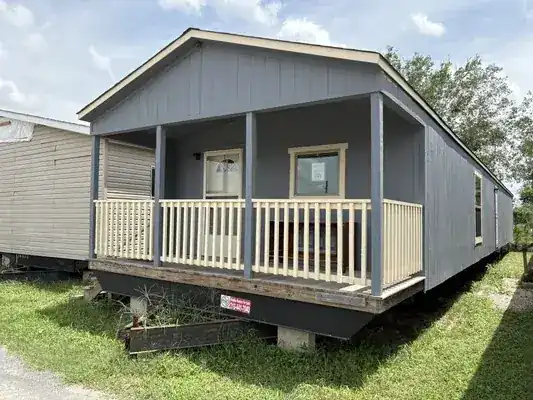
- De reposesión bancaria. Ya tuvo dueño, pero por lo general es más reciente que una usada común y cuesta menos que una nueva comparable. Se financia con un prestamista, igual que una nueva.
- Usada más antigua. Tiene más años y un precio más bajo. En casas usadas seleccionadas, TNMH ofrece su propio financiamiento, sin revisar su crédito.
Si está entre una nueva y una usada, nuestra guía de casa móvil nueva o usada compara los tres tipos con más detalle: qué cambia en garantía, qué revisar en cada una y cuánto tarda cada una en estar lista.
Cuánto cuesta comparada con una nueva
Una casa de reposesión normalmente cuesta bastante menos que una nueva comparable. A cambio, la selección es más chica: usted escoge entre lo que hay en el lote esa semana, no entre todos los modelos de un catálogo de fábrica. Y como son de las que más rápido se van, la que vio hoy puede ya no estar en dos semanas.
Al hacer cuentas, no se quede solo con el precio de la casa. Al total hay que sumarle la entrega, la instalación, la preparación del terreno, los servicios, los impuestos y el seguro. Nuestra guía de cuánto cuesta una casa móvil en Texas explica cada renglón, y cuando ya tenga una casa en mente puede pedir una cotización de casa y entrega.
Cómo se financia una casa de reposesión
Esta es la parte que más se confunde. Una casa de reposesión bancaria se financia igual que una nueva: con un prestamista externo, no con nuestro financiamiento propio. El financiamiento propio de TNMH es para casas usadas seleccionadas, más antiguas, y no aplica a las de reposesión. La razón es práctica: una casa de reposesión es más reciente y más estándar, y un banco la financia igual que a una nueva. Una casa usada más antigua es más difícil de financiar para un banco convencional, y ese es justo el hueco que llena nuestro financiamiento propio.
El camino con prestamista tiene tres cosas a su favor:
- Empezar cuesta $0. Iniciar la evaluación de una casa de reposesión o de una nueva con prestamista no le cuesta nada, y TNMH no recibe dinero del comprador hasta la aprobación final, con todas las condiciones cumplidas. El enganche y los costos posteriores dependen de los términos aprobados.
- No se necesita un crédito perfecto. Trabajamos con prestamistas especializados en vivienda manufacturada, como 21st Mortgage y Vanderbilt, que miran el panorama completo: ingresos documentados, tiempo en el trabajo y cuánto puede dar de enganche, no solo el puntaje. Vea qué revisa el prestamista y qué caminos hay con mal crédito.
- Su terreno puede contar. Si ya es dueño de un terreno, en ciertos programas el prestamista puede tomarlo como garantía, y su valor puede contar como parte del enganche, o incluso como todo. Pregunte por los requisitos del prestamista, el título y el avalúo; la guía de cuánto enganche se necesita lo explica.
Ojo con el «sin revisión de crédito». Con nosotros, el financiamiento sin revisión de crédito es solo el financiamiento propio en casas usadas seleccionadas. Una casa de reposesión pasa por un prestamista, y el prestamista sí revisa su crédito, aunque no se fija solo en el puntaje.
Si tiene ITIN o pasaporte, o trabaja por cuenta propia, también vale la pena solicitar: trabajamos con prestamistas especializados que aceptan esas situaciones. La aprobación depende de su situación completa, y cuando ya tenga una casa en mente puede empezar la solicitud de financiamiento.
Qué revisar cuando venga a ver la casa
Una casa de reposesión se revisa como cualquier casa usada. Cuando venga al lote, tómese su tiempo con estos puntos:
- El piso. Camine toda la casa y fíjese si hay partes blandas o que se hunden.
- Debajo de los lavabos. Abra los gabinetes y busque manchas de agua.
- El techo y el faldón. Revíselos por fuera. Techo, piso y plomería son las tres cosas más caras de arreglar después.
- La etiqueta HUD. Es una placa metálica pegada por fuera en cada sección de la casa. Confirma que se construyó bajo el código federal HUD, vigente desde el 15 de junio de 1976, y los prestamistas y las aseguradoras se fijan en ella. Aquí explicamos qué es la etiqueta HUD y por qué importa.
En las casas de reposesión publicamos solo datos verificados: año, marca, modelo, medidas, recámaras, baños y ubicación. Lo que no sabemos de una casa, no lo inventamos. Si algo no le queda claro, pregúntenos antes de comprometerse; le vamos a contestar con la verdad.
¿Todavía no vive cerca de San Antonio? Pídanos fotos detalladas y un resumen de cómo está la casa antes de hacer el viaje.
La compra, paso a paso
- Vea qué hay en el lote. Revise las casas disponibles. El inventario cambia cada semana, y las de reposesión son las que se van primero.
- Venga a verla. Recórrala en persona en nuestro lote, en el 16640 de la US-281 en San Antonio, o pida fotos y un resumen de su condición si está lejos.
- Revise la etiqueta HUD. Búsquela mientras recorre la casa, junto con el piso, los lavabos y el techo.
- Envíe su solicitud. La solicitud toma unos minutos, empezar no cuesta nada y solicitar no lo obliga a comprar.
- Lo emparejamos con el prestamista. Nuestro equipo revisa su solicitud y lo empareja con el prestamista correcto para usted y para la casa.
- Aprobación, entrega e instalación. Con el financiamiento aprobado y las condiciones cumplidas, coordinamos la entrega y la instalación de la casa.
Llevar la casa a su terreno
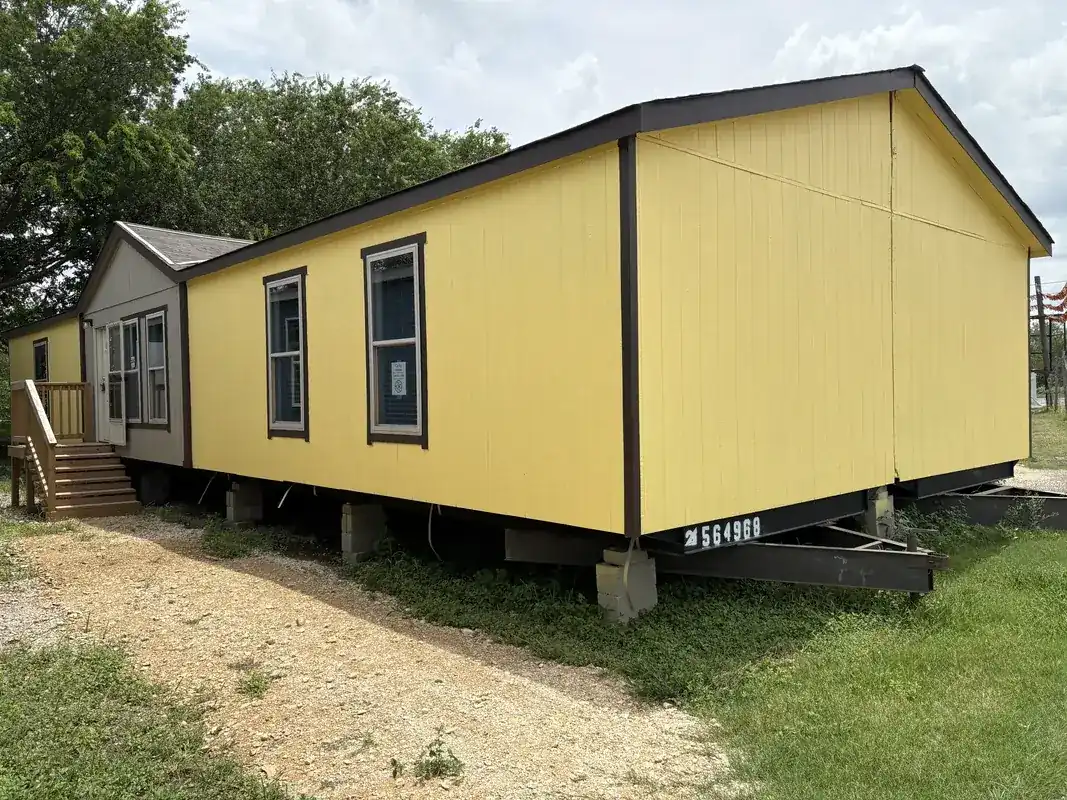
Una casa de reposesión ya está construida, así que no hay que esperar a la fábrica. Lo que sí hay que hacer es moverla: se prepara para el traslado, se transporta y se instala otra vez donde vaya a quedar. Nosotros coordinamos el desarme, el transporte, la preparación del terreno, la entrega y la instalación.
La venta incluye la entrega normal a la dirección acordada y la nivelación estándar; el resto de la instalación y el trabajo del terreno se cotizan aparte, porque dependen de su terreno: la distancia, el acceso y qué servicios ya llegan. En Texas, la instalación la tiene que hacer un instalador con licencia, con su permiso del TDHCA. Nuestra guía para instalar una casa móvil en su terreno explica cada paso.
En general, de la solicitud a la mudanza pasan de 30 a 90 días, según la preparación del terreno, los permisos y la entrega. Una casa que ya está en el lote, como una de reposesión, suele avanzar más rápido que una nueva que se ordena de fábrica. La guía de cuánto tarda la entrega explica qué acorta y qué alarga ese plazo.
Preguntas Frecuentes
¿Una casa de reposesión tiene algún defecto?
No por ser de reposesión. Es una casa que el banco recuperó cuando el dueño anterior dejó de pagar; eso tiene que ver con las finanzas de esa persona, no con la casa. La condición cambia de una casa a otra, igual que en cualquier usada, y por eso conviene verla en persona.
¿Las casas de reposesión cuestan menos que las nuevas?
Normalmente sí. Una de reposesión suele costar bastante menos que una nueva comparable. A cambio, usted escoge entre lo que hay en el lote, y las de reposesión se venden rápido.
¿Puedo comprar una casa de reposesión con el financiamiento propio de TNMH?
No. Las casas de reposesión se financian con un prestamista externo, igual que las nuevas. El financiamiento propio de TNMH es para casas usadas seleccionadas, más antiguas.
¿Puedo comprar una casa de reposesión con mal crédito?
Vale la pena solicitar. Trabajamos con prestamistas especializados que miran el panorama completo, no solo el puntaje. La aprobación depende de su situación completa.
¿Mi terreno puede servir de enganche para una casa de reposesión?
En ciertos programas, sí. Como la casa de reposesión se financia con un prestamista, el prestamista puede tomar su terreno como garantía, y su valor puede contar como parte del enganche o como todo. El financiamiento propio de TNMH, en cambio, pide el enganche acordado al firmar.
¿Puedo ver la casa antes de comprarla?
Sí. Venga a recorrerla a nuestro lote sobre la US-281 en San Antonio, o pídanos fotos detalladas y un resumen de su condición si todavía no vive cerca.
Vea las casas de reposesión que hay hoy
El inventario cambia cada semana y las de reposesión son las primeras que se van. Vea lo que hay hoy en el lote y empiece su solicitud mientras busca.