¿Casa Móvil o Apartamento? Cómo Comparar de Verdad en San Antonio
Rentar y comprar se comparan casi siempre por el pago del mes. Eso deja fuera lo más importante: con uno de los dos, al final algo es suyo.
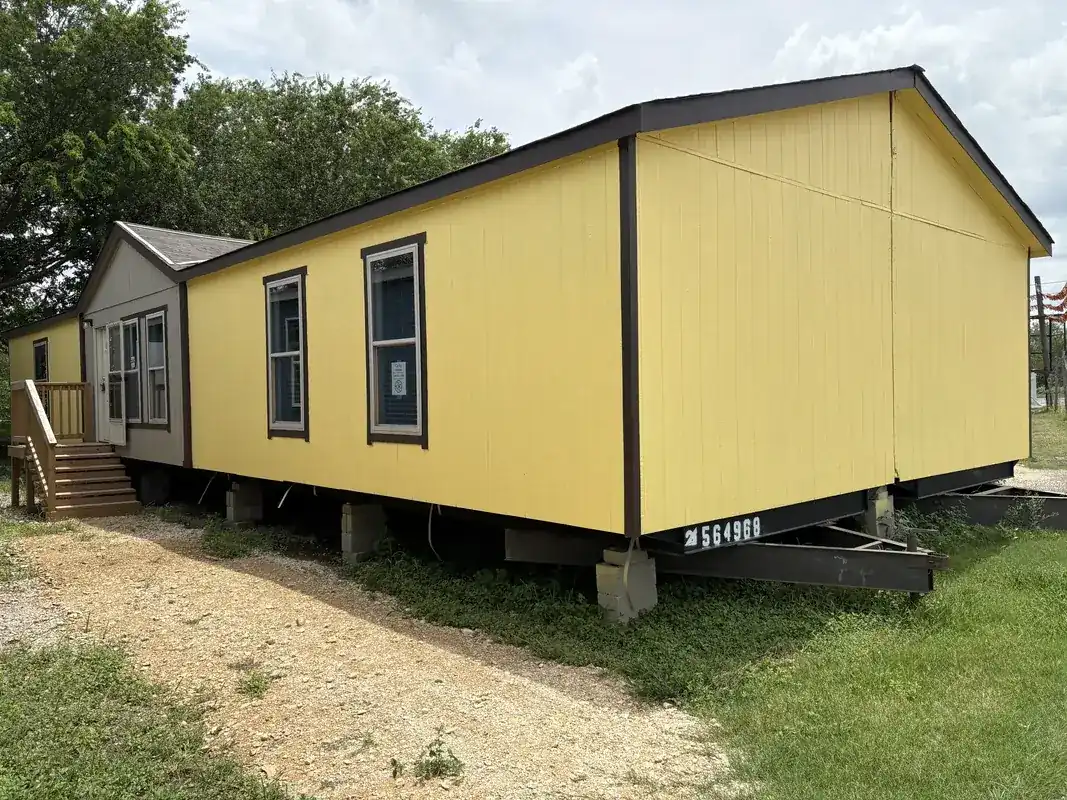
Casi todos los que llegan a nuestro lote sobre la US-281 ya hicieron esta cuenta en la cabeza: ¿sigo rentando apartamento o pongo ese mismo dinero en algo que sea mío? Es una pregunta justa, y merece una respuesta honesta, no un discurso de venta.
En esta guía comparamos las dos cosas como son: qué paga de verdad cuando renta, qué cambia cuando la casa es suya, los costos que ninguno de los dos anuncia, el dinero que necesita para empezar en cada caso y, también, cuándo rentar sigue siendo la mejor decisión. Al final le dejamos tres números para hacer su propia cuenta.
Lo que paga cuando renta un apartamento
La renta paga el derecho a vivir en un lugar un mes más. Es un servicio, y tiene su lugar: no se preocupa por el techo ni por el calentador, y si se tiene que ir, entrega las llaves y se va.
Pero el pago del mes no es todo lo que cuesta. Casi siempre hay depósito, cuota de solicitud, a veces cargos por mascota o estacionamiento, y en muchos contratos la renta sube en cada renovación. Cuando termina el contrato, todo lo que pagó se queda con el dueño del edificio. Eso no es un defecto de rentar; es como funciona, y conviene tenerlo enfrente antes de decidir que rentar es lo obvio.
Lo que cambia cuando la casa es suya
En el papel, el pago de una casa y la renta se parecen: los dos llegan cada mes. La diferencia es a dónde va el dinero. El pago de la casa va hacia algo que termina siendo suyo, y cuando lo termina de pagar, ese pago se acaba. Seguirá pagando impuestos y seguro, y la renta del lote si la casa está en un parque, pero ya no el pago de la casa. La renta de un apartamento nunca llega a ese punto.
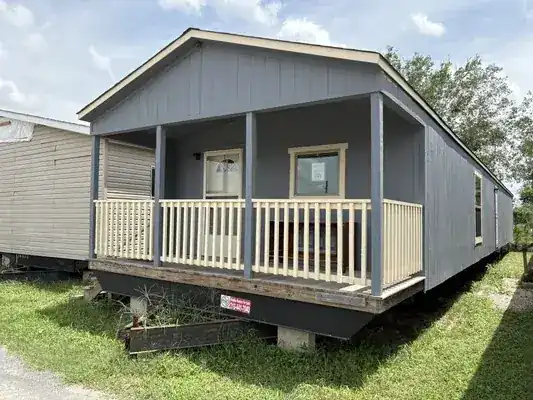
También cambia el espacio. Una casa móvil le da su propia entrada, su propio patio o su lote, y nadie de arriba ni de al lado compartiendo pared. Para muchas familias eso pesa tanto como el dinero.
Los costos que nadie pone en el anuncio
Ningún número de anuncio es el costo completo, ni el del apartamento ni el de la casa. Del lado de la renta están los depósitos, las cuotas y los aumentos de cada año. Del lado de la casa propia hay que contar:
- La renta del lote, si la casa va en un parque.
- Los impuestos y el seguro de la casa, y del terreno si es suyo.
- La preparación del terreno y la instalación más allá de la nivelación estándar, que se cotizan aparte porque dependen de dónde va a quedar (la entrega normal y la nivelación estándar son parte de la venta; en el financiamiento propio, la entrega se cotiza aparte del enganche).
- Los servicios de luz, agua y drenaje, si todavía no llegan al lugar.
Por eso no publicamos un solo número que sirva para todos. La comparación honesta no es «renta contra precio de la casa», sino su renta completa contra un pago real de casa más lo que cueste su terreno. Nuestra guía de cuánto cuesta una casa móvil en Texas explica cada renglón, y la de cómo se instala una casa móvil en su terreno explica de qué depende la instalación.
¿Una casa móvil pierde valor?
Es la objeción que más se escucha, y merece una respuesta clara. Lo que más cambia el valor no es tanto la casa como el terreno debajo de ella. En un parque, usted es dueño de la casa pero no del suelo, y paga renta de lote mientras viva ahí. En terreno propio es dueño de las dos cosas, y la tierra no se deprecia como se deprecia una casa.
Por eso, si su plan es quedarse muchos años, la pregunta del terreno pesa tanto como la de la casa. En nuestra guía de parque o terreno propio comparamos los dos caminos con calma: el pago mensual, el enganche y qué es suyo a largo plazo.
El dinero para empezar: depósito contra enganche
Para rentar, normalmente le piden el primer mes y un depósito, y a veces más. Para comprar, depende de cómo se financie la casa:
- Casas nuevas y de reposesión, con prestamista. Iniciar la evaluación cuesta $0, y TNMH no recibe dinero del comprador hasta la aprobación final, con todas las condiciones cumplidas. Si ya es dueño de un terreno, en ciertos programas el prestamista puede tomarlo como garantía, y su valor puede contar como parte del enganche.
- Casas usadas seleccionadas, con financiamiento propio de TNMH. No se revisa su crédito y no se cobra por solicitar. Usted paga el enganche acordado al firmar el contrato, y la entrega se cotiza aparte.
La guía de cuánto enganche se necesita explica los dos caminos con más detalle, y la de qué necesita para comprar le dice qué papeles conviene tener a la mano.
Cuándo rentar sigue siendo mejor
Comprar no es la respuesta correcta para todos, y no sería honesto decir lo contrario. Rentar sigue ganando si:
- No sabe si se quedará en San Antonio más de uno o dos años.
- Todavía no tiene el enganche ni terreno, y no tiene prisa por resolverlo.
- Necesita poder moverse rápido. Salir de un apartamento es mucho más sencillo que mover una casa.
Comprar es la mejor cuenta para quien piensa quedarse varios años en un mismo lugar.
Cómo hacer su propia cuenta
En lugar de una regla general, compare tres números reales:
- Su renta completa de hoy, con luz, agua, cuotas y lo que suba en la próxima renovación, no solo la renta base.
- Un pago real de casa para su situación. Solicite su financiamiento: empezar no cuesta nada y no lo obliga a comprar, y así compara contra un número de verdad y no contra una adivinanza.
- Su situación de terreno. Si ya tiene terreno, si lo va a comprar o si la casa irá a un parque cambia el enganche, el pago del mes y lo que es suyo a largo plazo.
Con esos números enfrente, vea las casas disponibles y compárelas con su recibo de renta. Si su contrato vence pronto, empiece con tiempo: en general, de la solicitud a la mudanza pasan de 30 a 90 días, según la preparación del terreno, los permisos y la entrega.
Preguntas Frecuentes
¿Sale más barato tener una casa móvil que rentar un apartamento?
Muchas veces sí, sobre todo si piensa quedarse varios años, pero depende de su caso: el precio de la casa, dónde va a quedar y cómo la financie. La diferencia de fondo es que el pago de la casa va hacia algo suyo y la renta no. Para comparar con un número real, pida su precalificación en lugar de adivinar.
¿Las casas móviles pierden valor?
Depende sobre todo del terreno. En un parque usted es dueño de la casa pero no del suelo; en terreno propio es dueño de las dos cosas, y la tierra no se deprecia como se deprecia una casa. Por eso la pregunta del terreno pesa tanto como la de la casa.
¿Cuánto dinero necesito para empezar?
Para casas nuevas y de reposesión con prestamista, iniciar la evaluación cuesta $0 y TNMH no recibe dinero del comprador hasta la aprobación final. En el financiamiento propio de casas usadas seleccionadas, usted paga el enganche acordado al firmar, y la entrega se cotiza aparte.
¿Puedo comprar si hoy rento y tengo mal crédito?
Vale la pena solicitar. En casas usadas seleccionadas, el financiamiento propio de TNMH no revisa su crédito, y los prestamistas especializados con los que trabajamos miran el panorama completo, no solo el puntaje.
¿Cuánto tarda en estar lista para mudarme?
En general, de la solicitud a la mudanza pasan de 30 a 90 días, según la preparación del terreno, los permisos y la entrega. Si su contrato de renta vence pronto, empiece con tiempo.
Compare con un número real
Vea las casas que hay hoy en el lote y solicite su financiamiento: así compara su renta contra un pago de verdad para su situación.