¿Necesitas Terreno para Comprar una Casa Móvil en Texas?
No. Pero lo que pase con el terreno —si ya es suyo, si lo va a comprar o si va a rentar un espacio— decide cómo se financia la casa y cuánto tarda la mudanza.
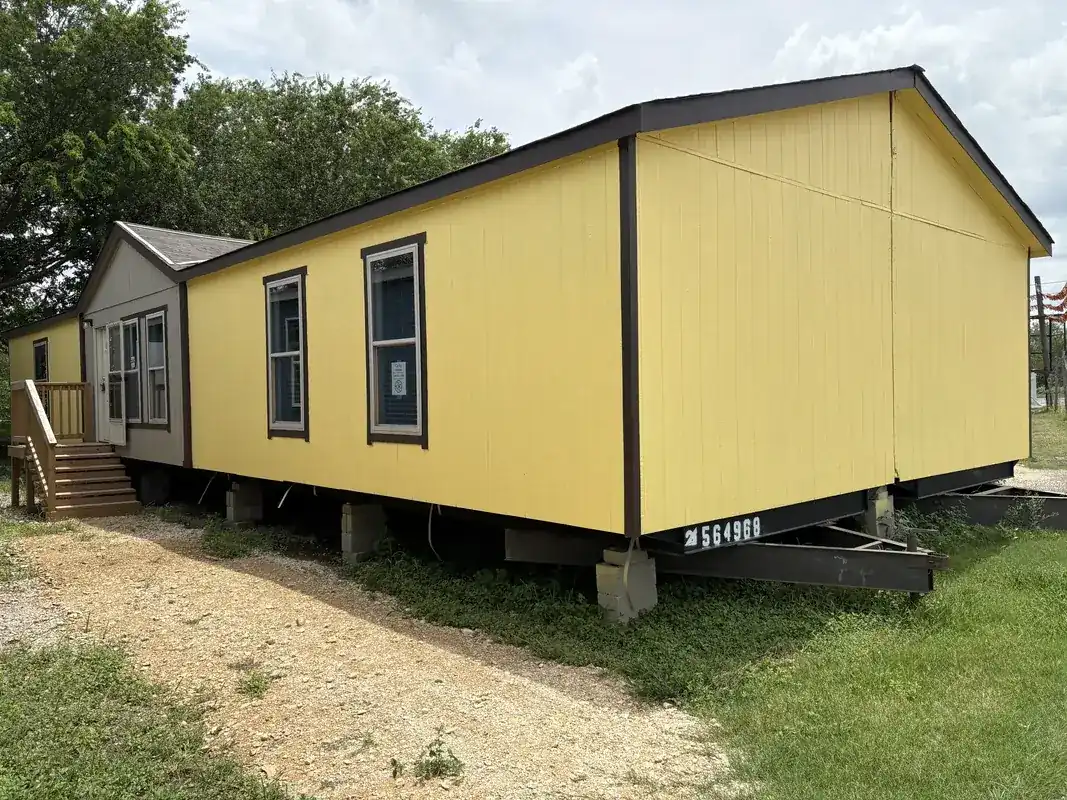
De todas las razones por las que alguien deja de preguntar por una casa móvil, la más común es esta: «primero tengo que comprar un terreno». Mucha gente la da por hecha y nunca llega a solicitar. No es así. Trabajamos con compradores que ya tienen terreno, con compradores que compran el terreno junto con la casa y con compradores que van a poner la casa en un parque de casas móviles. Los tres caminos existen, y en los tres usted termina viviendo en su propia casa.
Lo que sí cambia según su caso es otra cosa: cómo se arma el financiamiento, qué se revisa en el trámite y cuánto tarda la mudanza. Esta guía explica cada camino por separado, para que usted sepa en cuál está antes de sentarse con nosotros.
La respuesta corta: el terreno no es requisito, pero define el camino
Hay tres situaciones posibles, y cada una tiene su propio tipo de financiamiento:
| Su situación | Cómo se financia | Qué hay que tomar en cuenta |
|---|---|---|
| Ya es dueño del terreno | En ciertos programas, el valor del terreno puede servir como enganche, o como parte de él | Hay que confirmar los requisitos del prestamista: título, avalúo y costos de preparación del sitio |
| Compra el terreno junto con la casa | Paquete de terreno y casa: un solo préstamo y un solo cierre | Al calendario se suma el tiempo de encontrar el terreno y cerrar su compra |
| Va a un parque de casas móviles | Préstamo chattel: financia la casa, no el suelo | Plazos normalmente más cortos que una hipoteca, y la renta del lote se paga aparte |
En dos de los tres caminos usted nunca necesita ser dueño de un terreno. Y en el tercero, el terreno que ya tiene trabaja a su favor.
Si ya es dueño del terreno: deje que trabaje como enganche
Es la situación más favorable, y mucha gente no sabe que la tiene. Cuando el terreno ya es suyo, en ciertos programas de financiamiento su valor puede servir como enganche, o como parte del enganche. En inglés a esto le dicen land-in-lieu: el prestamista toma en cuenta el valor de avalúo del terreno en lugar de pedirle todo el enganche en efectivo. Es la palanca más grande que existe sobre el enganche, y por eso vale la pena saber si la tiene antes de empezar a juntar dinero.
Para que funcione hay que revisar algunas cosas con el prestamista: que el terreno califique para el programa, el título y el avalúo. También conviene preguntar desde el principio si habrá costos en efectivo o de preparación del sitio, porque el precio de la casa es solo una parte del total. La entrega, la instalación, la preparación del terreno, los servicios, los impuestos y el seguro también cuentan.
Mencione su terreno desde la primera conversación sobre financiamiento. Es uno de los datos que más cambia las opciones que se le pueden armar y el efectivo que usted necesita.
Un terreno con servicios ya instalados también acorta el calendario. Una base preparada, con luz, agua y drenaje llegando hasta ahí, avanza mucho más rápido que un terreno en bruto que todavía necesita nivelación, permisos y conexiones desde cero.
Si no tiene terreno y quiere comprarlo: el paquete de terreno y casa
No tener terreno no lo deja fuera, ni lo obliga a comprar la tierra primero y regresar después por la casa. Con un paquete de terreno y casa, los dos se financian juntos en un solo préstamo: un solo proceso y un solo cierre, en lugar de dos compras separadas.
Lo que cuesta este camino es tiempo. Además de escoger la casa hay que encontrar el terreno y cerrar su compra, y eso se suma al calendario. Conviene contarlo desde el principio cuando piense en su fecha de mudanza.
Antes de comprometerse con un lote, revise lo básico: que el camión que trae la casa pueda entrar y dar vuelta, qué servicios llegan al terreno, si el condado y el fraccionamiento permiten casas móviles, si el lote está en zona inundable y si el espacio alcanza para el ancho de casa que usted quiere. Esa lista, con más detalle, está en nuestra guía de parque o terreno propio.
¿Y si el terreno y la casa vienen de vendedores distintos?
Se puede, pero coordinar la compra del terreno por un lado y el préstamo de la casa por el otro agrega trámites que la mayoría de los compradores no necesita. Si todavía no tiene terreno, un paquete de terreno y casa con un solo prestamista suele ser el camino más sencillo.
Si va a un parque: el préstamo chattel
Si la casa va a quedar en un parque o comunidad de casas móviles, usted no es dueño del suelo, así que el financiamiento no puede ir sobre el terreno. Para ese caso existe el préstamo chattel, que financia la casa misma y no un bien raíz.
Este tipo de préstamo normalmente tiene plazos más cortos que una hipoteca de bienes raíces. Y hay un segundo pago que no hay que perder de vista: la renta del lote. Se le paga al parque, va aparte del pago de la casa y no se acaba cuando termina de pagar la casa.
A cambio, el parque suele ser el camino más corto para mudarse, porque el espacio normalmente ya tiene los servicios conectados y el terreno nivelado. Solo tome en cuenta que cada parque pone sus propias reglas, y muchos limitan la antigüedad o el tamaño de las casas que aceptan. Pregúntelo antes de escoger la casa, no después. Las preguntas que conviene hacerle al parque antes de firmar también están en la guía de parque o terreno propio.
El permiso y la instalación: lo coordinamos nosotros
En Texas ninguna casa manufacturada se puede instalar sin un permiso del Departamento de Vivienda y Asuntos Comunitarios de Texas (TDHCA), y por ley solo un instalador con licencia del TDHCA puede instalar una casa manufacturada o móvil. El instalador reporta cada instalación y paga una inspección que confirma que se cumplió con el reglamento estatal, y toda instalación lleva por ley una garantía de dos años.
Usted no tiene que coordinar todo eso por su cuenta. Cuando la casa va en su propiedad, nos encargamos del trámite del permiso como parte del servicio de instalación, coordinamos la preparación de la base, la entrega y la nivelación, y le damos orientación para conectar la luz, el agua y el drenaje. El alcance exacto depende de su terreno y de su municipio.
Comprar con un vendedor con licencia le quita ese peso de encima: nuestra licencia es la RBI 37928. Si trata con alguien más, puede verificar cualquier licencia en la División de Vivienda Manufacturada del TDHCA antes de entregar dinero.
Cuánto tarda, según su terreno
La mayoría de las casas se entrega en un plazo de 30 a 90 días desde la firma. Dónde va a quedar la casa es lo que más mueve ese número:
- Un espacio en un parque, o un terreno con base preparada y servicios ya instalados, va hacia el extremo corto.
- Un terreno en bruto que necesita nivelación, permisos y conexiones desde cero va hacia el extremo largo.
- Los requisitos de permisos cambian de condado a condado y pueden agregar tiempo.
- Una casa de reposesión que ya está en nuestro lote se salta la espera de fábrica, así que avanza más rápido que una casa nueva pedida a fábrica.
En cuanto sabemos dónde va a quedar la casa, le damos un calendario realista para su caso, no solo el rango general. La guía de cuánto tarda la entrega explica cada factor.
No espere a «tener terreno» para empezar
Si hoy no tiene terreno, eso no es motivo para posponer la plática. Precalificar es gratis y no lo compromete a nada, y con esa respuesta ya se puede ver cuál de los tres caminos le conviene: usar un terreno, comprarlo con la casa o irse a un parque.
Los prestamistas especializados en vivienda manufacturada con los que trabajamos, como 21st Mortgage y Vanderbilt, miran el panorama completo: su ingreso, su estabilidad laboral y el valor del terreno si lo tiene. El terreno ayuda cuando existe, pero no es la puerta de entrada. Si quiere ver todo lo que sí se necesita para solicitar, lea qué necesita para comprar una casa móvil en Texas.
Qué traer a la primera plática
- Una identificación con fotografía vigente y la forma de comprobar su ingreso.
- Si ya tiene terreno: dónde está y a nombre de quién está, para revisar desde el principio los requisitos del prestamista sobre el título y el avalúo.
- Si piensa comprar terreno: el lote que tenga en mente, si ya encontró uno.
- Si va a un parque: el nombre del parque y sus reglas sobre la antigüedad y el tamaño de las casas que acepta.
Preguntas Frecuentes
¿Necesito tener terreno para comprar una casa móvil en Texas?
No. Si ya tiene terreno, su valor puede servir como enganche en ciertos programas. Si no lo tiene, puede financiar el terreno y la casa juntos en un paquete, o poner la casa en un parque con un préstamo chattel, que financia solo la casa.
¿Puedo usar mi terreno como enganche?
En ciertos programas, sí: el valor de avalúo del terreno puede tomar el lugar del enganche en efectivo, o de una parte. Pregunte por los requisitos del prestamista sobre el título y el avalúo, y por cualquier costo en efectivo o de preparación del sitio.
¿Se puede comprar el terreno y la casa con un solo préstamo?
Sí. Un paquete de terreno y casa junta los dos en un solo préstamo, con un solo cierre, en lugar de dos compras separadas.
¿Qué es un préstamo chattel?
Es el financiamiento que se usa cuando la casa va en un parque: financia la casa misma, no un bien raíz, porque el suelo no es suyo. Normalmente tiene plazos más cortos que una hipoteca, y la renta del lote se paga aparte.
¿Quién se encarga del permiso de instalación?
En Texas se necesita un permiso del TDHCA antes de instalar, y solo un instalador con licencia puede hacerlo. Nosotros nos encargamos del trámite del permiso para colocar la casa en su propiedad como parte del servicio de instalación.
Encuentre el camino que le toca
Con terreno, sin terreno o con un parque en mente: hay un camino de financiamiento para cada caso. Cuéntenos su situación y le decimos cuál le conviene. Solicitar es gratis y no lo obliga a comprar.